Letra de cambio · España
Letra de cambio en España
Publicado el
Consulta el modelo oficial y sigue un ejemplo de 2.400,00 € en Madrid. Revisa sus campos y distingue el importe del timbre: imprimir la imagen del BOE no acredita el pago del impuesto.
Dónde consultar el modelo oficial español
El anexo I de la Orden de 11 de octubre de 2001 publica el modelo en euros y sus especificaciones. Incluye lugar de libramiento, moneda, importe, vencimiento, destinatario del pago, librado, aceptación y librador.
Modelo y especificaciones
Consulta el anexo I dentro de la orden que aprobó los efectos en euros.
Abrir la publicación oficial Imagen de consulta · BOE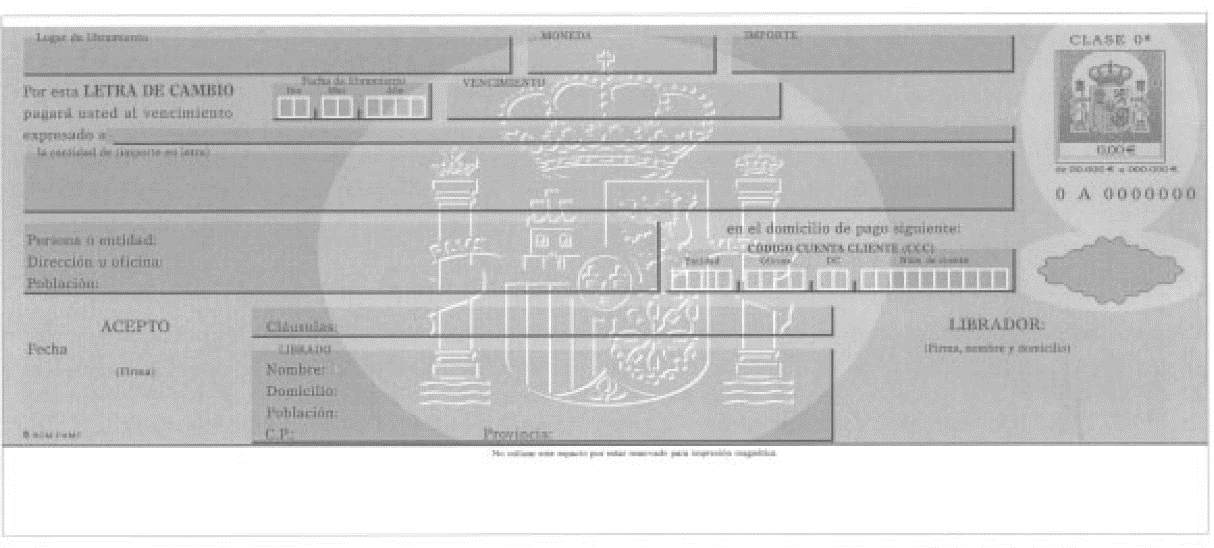
Ver el anverso del modelo
Localiza los campos en la imagen publicada. Es una reproducción de consulta.
Abrir imagen oficialModelo de consulta y efecto timbrado son cosas distintas. El art. 37 del texto refundido del ITP y AJD establece el efecto timbrado correspondiente a la cuantía y contempla pagos en metálico autorizados. Una descarga doméstica no acredita por sí sola ese cumplimiento. Esta guía no ofrece un Word o PDF sustitutivo.
Qué requisitos revisar en España
El art. 1 de la Ley Cambiaria y del Cheque establece el contenido de la letra:
- Denominación de letra de cambio y orden de pagar una suma determinada.
- Nombre del librado y de la persona a quien se paga o a cuya orden se hace el pago.
- Vencimiento y lugar de pago.
- Fecha y lugar de libramiento, y firma del librador.
El art. 2 prevé excepciones para determinadas omisiones; sin vencimiento expresado, se considera pagadera a la vista. No confundas esta revisión del contenido con el cumplimiento tributario del efecto.
Localiza los datos en el ejemplo de Madrid y consulta por separado la firma del librador y la aceptación.
Ejemplo: una letra de 2.400,00 € en Madrid
Clara Sanz Moreno ordena a Marcos Vidal Rico pagar a Lucía Prieto Santos el 15/12/2026. El siguiente mapa muestra qué dato corresponde a cada campo; no reproduce un efecto timbrado.
- Libradora · emite la ordenClara
Clara Sanz Moreno
- Librado · recibe la ordenMarcos
Marcos Vidal Rico
- Tomadora · destinataria del pagoLucía
Lucía Prieto Santos
Madrid · 26/10/2026
Es el lugar y el día de emisión. No los confundas con el lugar de pago o el vencimiento.
EUR · 2.400,00 €
En palabras: Dos mil cuatrocientos euros. Ambas expresiones representan la misma cantidad, sin céntimos.
15/12/2026
15 de diciembre de 2026: este caso utiliza una fecha fija, sin cuotas ni vencimientos sucesivos.
Lucía Prieto Santos
Su nombre corresponde al destinatario del pago. El campo del librado llevará el de Marcos, no el de Lucía.
Marcos Vidal Rico
Identifica a quien recibe la orden. En un documento real, completa sus datos de domicilio conforme al impreso y a la operación.
Calle Ejemplo 18, Madrid
Este caso sitúa el pago en una dirección, sin domiciliación bancaria. Comprueba que el lugar indicado corresponde al pago acordado.
Antes de pasar a las firmas: comprueba que Lucía figura como destinataria del pago, Marcos como librado y Clara como libradora; que cifras y palabras coinciden; y que emisión y vencimiento están en sus campos respectivos.
La firma del librador y la aceptación no son lo mismo
Clara firma como libradora
La firma de quien emite la letra es uno de los requisitos del art. 1 de la Ley Cambiaria. Escribir su nombre en un ejemplo no sustituye esa firma.
El ejemplo queda sin firmas. No añade aval, endoso ni cláusulas especiales. Si necesitas alguno de esos actos, sus requisitos deben revisarse por separado; no se completan por tener un espacio libre en el impreso.
El importe de la letra no es el precio del timbre
En el ejemplo de Madrid, con una sola letra de 2.400,00 € y vencimiento inferior a seis meses desde la emisión, la escala estatal del art. 37 sitúa la base en el tramo de 1.502,54 a 3.005,06 euros.
2.400,00 €
Es el importe que se escribe en cifras y palabras en la letra.
8,41 €
Es la cuota del ejemplo fiscal; no aumenta ni sustituye los 2.400,00 € del documento.
Si el vencimiento excede de seis meses desde la emisión, el art. 36.2 exige el impuesto correspondiente al doble de la base. El art. 37 también prevé consecuencias para el uso de un efecto timbrado de cuantía inferior. Por eso no basta con escoger un impreso que se parezca.
Comprueba la administración competente
Este cálculo ilustra el régimen común y no desarrolla los regímenes forales de País Vasco y Navarra. Los modelos y la gestión deben comprobarse ante la administración competente. La página de la AEAT sobre los modelos 610, 615 y 630 delimita su aplicación y explica el caso de Ceuta y Melilla; no es un trámite único para toda España.
Dudas al rellenar el modelo
¿Puedo poner varias fechas de pago en la misma letra?
El art. 38 admite fecha fija, plazo desde la fecha, a la vista o plazo desde la vista, y declara nulas las letras con vencimientos sucesivos. No traslades a España la regla de otro país sobre cuotas.
¿Qué ocurre si cifras y palabras dicen cantidades distintas?
El art. 7 da prevalencia a la cantidad escrita en letras frente a la cifra. Antes de firmar, corrige la discrepancia de común acuerdo: el ejemplo mantiene 2.400,00 € en ambas expresiones.
¿El modelo 630 es una letra de cambio para rellenar?
No. Es un formulario tributario para el pago en metálico en los supuestos correspondientes. No sustituye el documento que contiene la orden de pago.
Continúa por la tarea que necesitas
Fuentes
España; ejemplo de lectura de una letra en papel a fecha fija y ejemplo fiscal en Madrid. Consulta inicial: 26/10/2026. Requisitos (arts. 1–2), modelo oficial y escala fiscal (arts. 36–37) reconfirmados el 27/10/2026:
- Ley 19/1985, Cambiaria y del Cheque: arts. 1, 2, 7, 29, 33 y 38.
- Texto refundido del ITP y AJD: arts. 6, 36 y 37.
- Orden de 11 de octubre de 2001: modelo en euros, anexo I.
- AEAT: alcance territorial de los modelos 610, 615 y 630, enlazado arriba.
Los textos consolidados del BOE son informativos.