Endoso · Cheques en papel · México
Cheque endosado en México: casos y ejemplo
Publicado el
Endosar un cheque puede transmitir sus derechos a otra persona o encargar su cobro, según la clase de endoso. Antes de escribir en el reverso, revisa las leyendas del cheque: no todos admiten la misma operación.
Primero, identifica qué quieres hacer
Transmitirlo a otra persona, depositarlo en tu cuenta y encargar su cobro son tareas diferentes. Revisa el frente y el reverso completos, incluidas las leyendas y los endosos anteriores. El nombre de un beneficiario, por sí solo, no demuestra que sea negociable.
Las restricciones pueden sumarse: un cheque cruzado también puede decir «para abono en cuenta». Ambas reglas cuentan.
Qué cambia según el cheque
Nominativo negociable
Si se han comprobado su modalidad y la ausencia de restricciones aplicables, puede transmitirse por endoso y entrega. En propiedad, se transmiten el título y sus derechos. Es el supuesto del ejemplo de Irene y Daniel.
«No a la orden» o «no negociable»
No apliques el endoso en propiedad a Daniel. El art. 25 contempla transmisión con efectos de cesión ordinaria; el art. 201 permite endosar cheques no negociables a una institución de crédito para su cobro. Son vías distintas.
Art. 201; cesiones fuera de esta guía.
«Para abono en cuenta»
Impide el pago en efectivo y hace al cheque no negociable. El importe se abona en la cuenta del beneficiario. La cláusula no puede borrarse; no sirve endosarlo en propiedad para ingresar el dinero en la cuenta de otra persona.
Cruzado, general o especial
Solo puede cobrarlo una institución de crédito. Es general si entre las líneas no se nombra una entidad; especial si se designa una. En este último caso, se paga a la designada o a la que esta haya endosado el cheque para cobro.
No equivale por sí solo a «para abono en cuenta». Revisa las demás leyendas: no se pueden borrar el cruce ni el nombre de la institución. Art. 197.
Cheque certificado
No es negociable. La certificación del banco no es un endoso de un particular ni permite aplicar el ejemplo de transmisión a Daniel. Consulta la vía de cobro con la entidad.
Cheque de caja
Lo expide una institución de crédito a cargo de sus dependencias y debe ser nominativo y no negociable. Su cobro se trata con la entidad; no se transmite como el cheque negociable del ejemplo.
Ejemplo: Irene transmite el cheque a Daniel
Irene Nava Soto recibió un cheque de $5,000.00 MXN, expedido el 20/10/2026. Quiere transmitirlo íntegramente a Daniel Vega Ríos el 21/10/2026, en Guadalajara, México. Irene es la beneficiaria inicial y quien endosa, no quien emitió el cheque.
Supuesto: cheque nominativo negociable en papel, sin endosos previos ni otras restricciones; ambas personas actúan en nombre propio. La transmisión en propiedad comprende el endoso y la entrega del título.
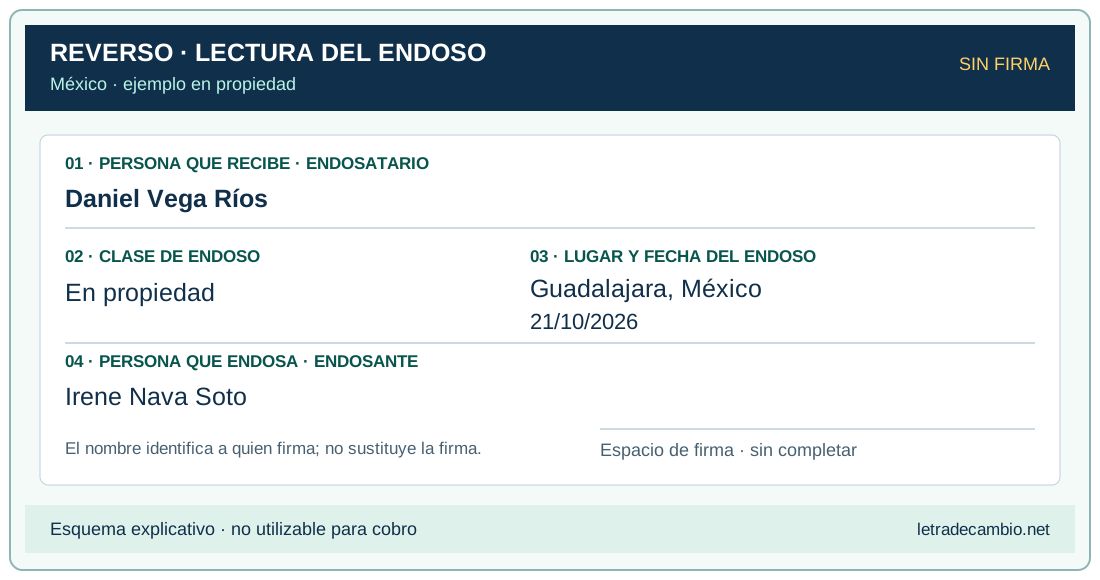
- Quién recibe · endosatario
- Daniel Vega Ríos
- Clase
- En propiedad
- Lugar y fecha del endoso
- Guadalajara, México · 21/10/2026
- Quién endosa · endosante
- Irene Nava Soto; firma sin completar.
La distribución es ilustrativa; no reproduce un formulario bancario ni una firma. Si el cheque dijera «para abono en cuenta», este ejemplo de transmisión a Daniel no aplicaría: el importe corresponde a la cuenta de Irene. Añadir un cruce no elimina esa restricción.
Qué datos se identifican en el reverso
El art. 29 contempla nombre del endosatario, firma del endosante —o de quien suscriba en su nombre o a su ruego—, clase, lugar y fecha. En papel, el endoso consta en el título o en una hoja adherida.
Las omisiones tienen consecuencias diferentes según el art. 30; la falta de firma hace nulo el endoso. Escribir el nombre de Irene no la sustituye. El número de cuenta no forma parte de esa lista legal: un banco puede pedirlo para su trámite de depósito, pero no es un requisito universal de cualquier endoso.
El ejemplo identifica al destinatario. No presenta la sola firma como solución general: el art. 32 contiene una regla específica para cheques y una excepción por cuantías que aquí no se desarrolla. Tampoco se transmite una fracción del importe: el endoso parcial es nulo (art. 31). Arts. 29–32.
Transmitir la propiedad y encargar el cobro
En propiedad
Transmite el título y sus derechos. Es la finalidad del ejemplo de Irene y Daniel. Puede generar responsabilidad para quien endosa; no es una simple autorización sin consecuencias.
En procuración o al cobro
Faculta para gestionar el cobro sin transferir la propiedad. No debe confundirse con convertirse en propietario del cheque.
La ley también reconoce el endoso en garantía, fuera de este recorrido. Entregar un cheque al banco para abono en tu cuenta no implica siempre endosárselo: el art. 39 permite el cobro sin endoso a favor del banco bajo sus condiciones.
Arts. 33–36; 39; 196 en relación con 90 y 34.
Antes de entregarlo al banco
- Modalidad y leyendas: comunica todas, no solo la primera que reconozcas.
- Identidad y endosos anteriores: confirma la documentación y el procedimiento. El art. 39 exige comprobar identidad del último tenedor y continuidad de los endosos.
- Operación: distingue transmisión, depósito en tu cuenta y gestión de cobro.
- Disponibilidad: confirma el resultado del depósito y los fondos disponibles antes de dar por cobrada la operación.
Banorte recomienda comprobar que el cheque no haya sido devuelto y que el saldo esté disponible. No se fija aquí un plazo común para todos los bancos. Si hay errores, alteraciones o dudas sobre una firma, consulta el caso antes de modificar el documento.
Tres confusiones que debes evitar
La firma del librador en el frente y la del endosante cumplen funciones distintas. Una cuenta escrita no elimina restricciones. Un depósito recibido no demuestra por sí solo cobro definitivo.
Continúa con la guía que necesitas
Fuentes
México, cheques en papel. LGTOC, arts. 25–26, 29–39, 90 y 196–201. Texto oficial consultado el 26/10/2026, última reforma indicada 26/03/2024. Las recomendaciones de Banorte se distinguen de las reglas legales.
Los casos explican endosos en papel realizados en nombre propio.
Imágenes del archivo del sitio
Ilustración del endoso de un cheque. Consulta los ejemplos de México para distinguir las formas de transmisión y gestión de cobro.

