Tipos de cheque · México
Cheque de caja: quién lo emite y cómo se cobra
Publicado el
En México, el cheque de caja lo expide una institución de crédito a cargo de sus propias dependencias. Debe tener un beneficiario identificado y ser no negociable: no se emite al portador ni se transmite por endoso a otra persona.
El banco emite; Patricia es la beneficiaria
Óscar Medina Torres solicita al banco un cheque de caja por $18,750.00 MXN a favor de Patricia Soto Ruiz. Óscar aporta los fondos para la expedición; quien emite el cheque es la institución de crédito, no Óscar desde su chequera.
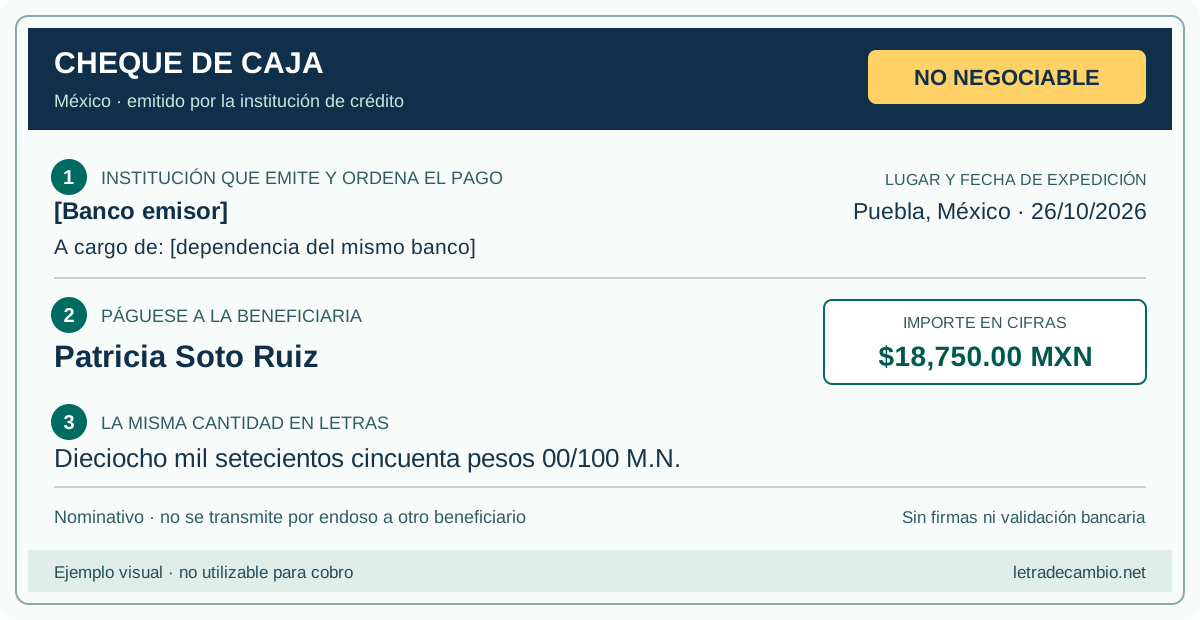
Cómo leer este ejemplo
- 1 · Banco emisor y dependencia
- Se identifican en el documento expedido por la institución. Aquí están señalados como campos sin completar.
- 2 · Beneficiaria
- Patricia Soto Ruiz. El nombre individualiza a quien tiene derecho a cobrar.
- 3 · Importe coincidente
- $18,750.00 MXN: Dieciocho mil setecientos cincuenta pesos 00/100 M.N.
- Lugar y fecha
- Puebla, México, 26/10/2026. Es la fecha de expedición, no un vencimiento futuro.
La distribución es orientativa. Este esquema no reproduce el formulario de una entidad ni incluye sus firmas o mecanismos de validación. Para una operación real, el documento lo expide el banco.
Qué cambia entre solicitarlo y recibirlo
Si tú lo solicitas
- Confirma si la entidad atiende a clientes sin cuenta, cómo recibe los fondos y cuál es la comisión total.
- Proporciona el nombre exacto del beneficiario, el importe y la moneda, junto con la identificación que solicite el banco.
- Revisa esos datos en el cheque antes de retirarte y conserva el comprobante de expedición.
Si tú eres el beneficiario
- Comprueba tu nombre, la cantidad en cifras y letras y que no haya alteraciones.
- Consulta al banco, por sus canales oficiales, la autenticidad y el procedimiento de cobro o depósito.
- Si lo depositas, confirma cuándo los recursos han quedado efectivamente liberados; una imagen o un movimiento pendiente no lo acredita.
¿Es obligatorio tener cuenta para solicitarlo? No lo des por hecho para todos los bancos. Por ejemplo, la guía de expedición de Banamex contempla solicitantes sin cuenta y pide datos adicionales. Confirma las condiciones vigentes de la entidad que usarás; no hay una comisión única para todo México.
El cheque es pagadero a la vista (art. 178 de la LGTOC), pero eso no garantiza que un depósito interbancario aparezca de inmediato como dinero disponible. Si incluye la leyenda «para abono en cuenta», se aplica la restricción de pago en efectivo del art. 198.
El nombre «cheque de caja» no prueba que un documento sea auténtico. CONDUSEF ha documentado fraudes con cheques falsos y recomienda verificar la liberación de los recursos antes de entregar un vehículo o sus documentos.
No negociable: la excepción es el endoso al banco para cobrar
Los arts. 200 y 201 de la LGTOC deben leerse juntos. El primero exige que el cheque de caja sea nominativo y no negociable; el segundo permite endosar los cheques no negociables únicamente a una institución de crédito para su cobro.
Patricia no lo endosa a Óscar
Firmar el reverso para que Óscar u otra persona adquiera el cheque como nuevo beneficiario no es la transmisión permitida para este documento.
Patricia lo entrega para su cobro
El art. 201 permite el endoso a una institución de crédito con esa finalidad. Sigue las instrucciones del banco; no equivale a un endoso en propiedad a un tercero cualquiera.
Para saber si un endoso es admisible, distingue a quién se endosa y con qué finalidad.
Si se pierde, lo roban o se cancela la operación
Pérdida o robo del documento
Avisa al banco emisor, conserva el folio del reporte y reúne el comprobante de expedición, la copia disponible y los datos que acrediten tu derecho. Si hubo robo o posible fraude, presenta la denuncia correspondiente. No supongas que el reporte o la denuncia producen por sí solos un reembolso.
El art. 66 de la LGTOC prevé que quien justifique ser propietario de un título nominativo no negociable pueda exigir un duplicado en los casos de robo, extravío o deterioro previstos, sin cancelación previa; si un obligado no accede, contempla intervención judicial. Solicitar el duplicado y obtener devolución de dinero son cuestiones distintas.
La compraventa ya no se realizará
Consulta al banco cómo tramitar la cancelación o devolución: si debe presentarse el original, quién debe solicitarla, qué ocurre si ya fue entregado o cobrado y qué comisiones se conservan. La devolución depende del estado del documento y del procedimiento aplicable.
Cheque de caja y cheque certificado
De caja
Lo expide la institución de crédito a cargo de sus propias dependencias. Debe ser nominativo y no negociable (art. 200).
Certificado
El librador pide al banco que certifique la existencia de fondos suficientes antes de emitir el cheque. No admite certificación parcial ni al portador y tampoco es negociable (art. 199).
La diferencia central es quién expide el documento y qué intervención tiene el banco. Ninguna de esas denominaciones sustituye la comprobación de autenticidad.
Fuentes
México, cheque en papel. Fuentes consultadas el 26/10/2026:
- LGTOC, arts. 66, 178 y 198–201; última reforma indicada: 26/03/2024.
- Banamex: expedición de cheque de caja, ejemplo de procedimiento de una entidad, no requisitos universales.
- CONDUSEF: alerta sobre cheques falsos, 18/07/2014. Se usa para documentar el riesgo y la verificación del cobro, no como calendario actual de compensación.
